اطلاعیه شماره 19 سازمان امور مالیاتی کشور | تکالیف مودیان غیرمشمول ارزش افزوده
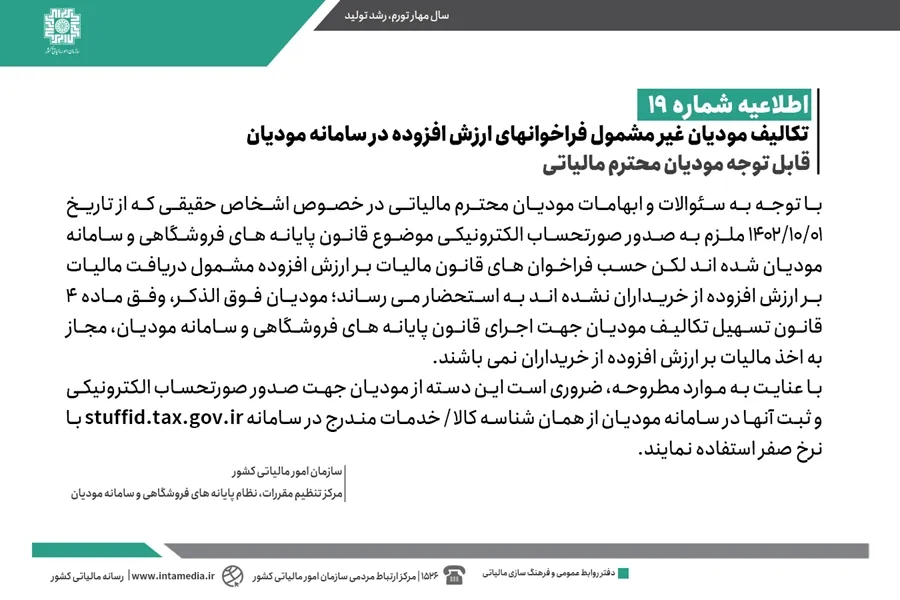
این محتوا به بررسی تکالیف مودیان غیرمشمول ارزش افزوده بر اساس اطلاعیه شماره 19 سازمان امور مالیاتی کشور میپردازد. اشخاص حقیقی غیرمشمول که از اول دی 1402 ملزم به صدور صورتحساب الکترونیکی شدهاند، نباید از خریداران مالیات دریافت کنند و باید شناسههای کالا و خدمات را با نرخ صفر در سامانه مودیان ثبت نمایند.
تکالیف مودیان غیرمشمول ارزش افزوده در سامانه مودیان چیست؟
تکالیف مودیان غیرمشمول ارزش افزوده شامل قواعد و الزامات خاصی است که اشخاص حقیقی مشمول صدور صورتحساب الکترونیکی فاقد فراخوان ارزش افزوده باید جهت ثبت اطلاعات در سامانه مودیان رعایت کنند.
- ممنوعیت دریافت مالیات بر ارزش افزوده توسط اشخاص حقیقی غیرمشمول فراخوانها
- مبنای قانونی بر اساس ماده 4 قانون تسهیل تکالیف مودیان
- الزام به استفاده از شناسه کالا و خدمات با نرخ صفر
- الزام به صدور صورتحساب الکترونیکی از تاریخ اول دیماه 1402
مقررات ثبت صورتحساب الکترونیکی مودیان غیرمشمول ارزش افزوده
بر اساس اطلاعیه رسمی سازمان امور مالیاتی کشور، اشخاص حقیقی که از تاریخ 1402/10/01 ملزم به صدور صورتحساب الکترونیکی موضوع قانون پایانههای فروشگاهی و سامانه مودیان شدهاند، شرایط ویژهای دارند.
چنانچه این مودیان حسب فراخوانهای قانون مالیات بر ارزش افزوده مشمول دریافت این مالیات از خریداران نباشند، باید تکالیف خود را طبق چارچوب قانونی انجام دهند.
این اشخاص مجاز به اخذ مالیات بر ارزش افزوده از خریداران نیستند و ثبت اطلاعات آنها در سامانه مودیان باید با روش مشخصشده صورت پذیرد.
نحوه استفاده از شناسه کالا و خدمات در سامانه مودیان
سازمان امور مالیاتی کشور نحوه ثبت اطلاعات را برای مودیان غیرمشمول ارزش افزوده مشخص کرده است تا از بروز خطا جلوگیری شود.
این دسته از مودیان موظفند جهت صدور صورتحساب الکترونیکی و ثبت آنها در سامانه مودیان از شناسههای معتبر استفاده کنند.
شناسه کالا یا خدمات مورد استفاده باید دقیقاً از میان شناسههای مندرج در سامانه رسمی دریافت شناسه کالا و خدمات انتخاب گردد.
جدول خلاصه تکالیف مودیان غیرمشمول ارزش افزوده
| موضوع تکلیف | مستند قانونی | روش اجرا |
|---|---|---|
| عدم دریافت مالیات از خریدار | ماده 4 قانون تسهیل | ممنوعیت کامل اخذ مالیات ارزش افزوده |
| ثبت صورتحساب در سامانه | اطلاعیه شماره 19 سازمان مالیاتی | استفاده از شناسه کالا/خدمات با نرخ صفر |
جمعبندی تکالیف قانونی مودیان
رعایت تکالیف مودیان غیرمشمول ارزش افزوده منطبق بر ضوابط قانونی، مانع از ثبت نادرست صورتحسابها و جرایم احتمالی در سامانه مودیان میشود. مودیان موظفند با استفاده از شناسه کالا و خدمات با نرخ صفر، تعهدات قانونی خود را بدون دریافت مالیات از خریدار به انجام برسانند.
1. آیا مودیان غیرمشمول ارزش افزوده مجاز به دریافت مالیات از خریداران هستند؟
خیر، طبق ماده 4 قانون تسهیل تکالیف مودیان، این اشخاص مجاز به اخذ مالیات بر ارزش افزوده از خریداران نیستند.
2. شناسه کالا و خدمات برای این مودیان باید با چه نرخی در سامانه مودیان ثبت شود؟
این مودیان باید از شناسههای مندرج در سامانه stuffid.tax.gov.ir با نرخ صفر استفاده نمایند.
3. تاریخ اجرای تکالیف مودیان غیرمشمول ارزش افزوده برای اشخاص حقیقی از چه زمانی است؟
اشخاص حقیقی مشمول این قانون ملزم به صدور صورتحساب الکترونیکی از تاریخ 1402/10/01 بودهاند.